




瑞士再保险集团2026年前三季度净收益同比增长3%至42亿美元
 分享到:


11月5日,瑞士再保险集团发布2026年前三季度业绩。瑞士再保险集团2026年第三季度实现净收益13亿美元,前三季度累计净收益达42亿美元,股本回报率(ROE)为22.5%。集团业绩表现得益于各业务板块的强劲贡献,并受益于自然灾害损失低于预期以及稳健的投资回报。
集团保险服务收入为312亿美元,2025年同期为320亿美元。财产险再保险业务保险服务收入下降,部分被寿险与健康险再保险收入增长及有利的外汇变动所抵消。
2026年前三季度,瑞士再保险集团投资回报率为4.0%,反映出31亿美元的强劲可持续性投资收益。集团可持续性投资收益率提升至4.2%,高于去年同期的4.1%;2026年第三季度再投资收益率升至5.6%。
瑞士再保险正按计划推进运营成本削减工作,朝着截至2028年削减5亿美元运营成本的目标稳步迈进。今年早些时候,集团已将原定截至2027年的3亿美元成本削减目标提高至截至2028年的5亿美元。
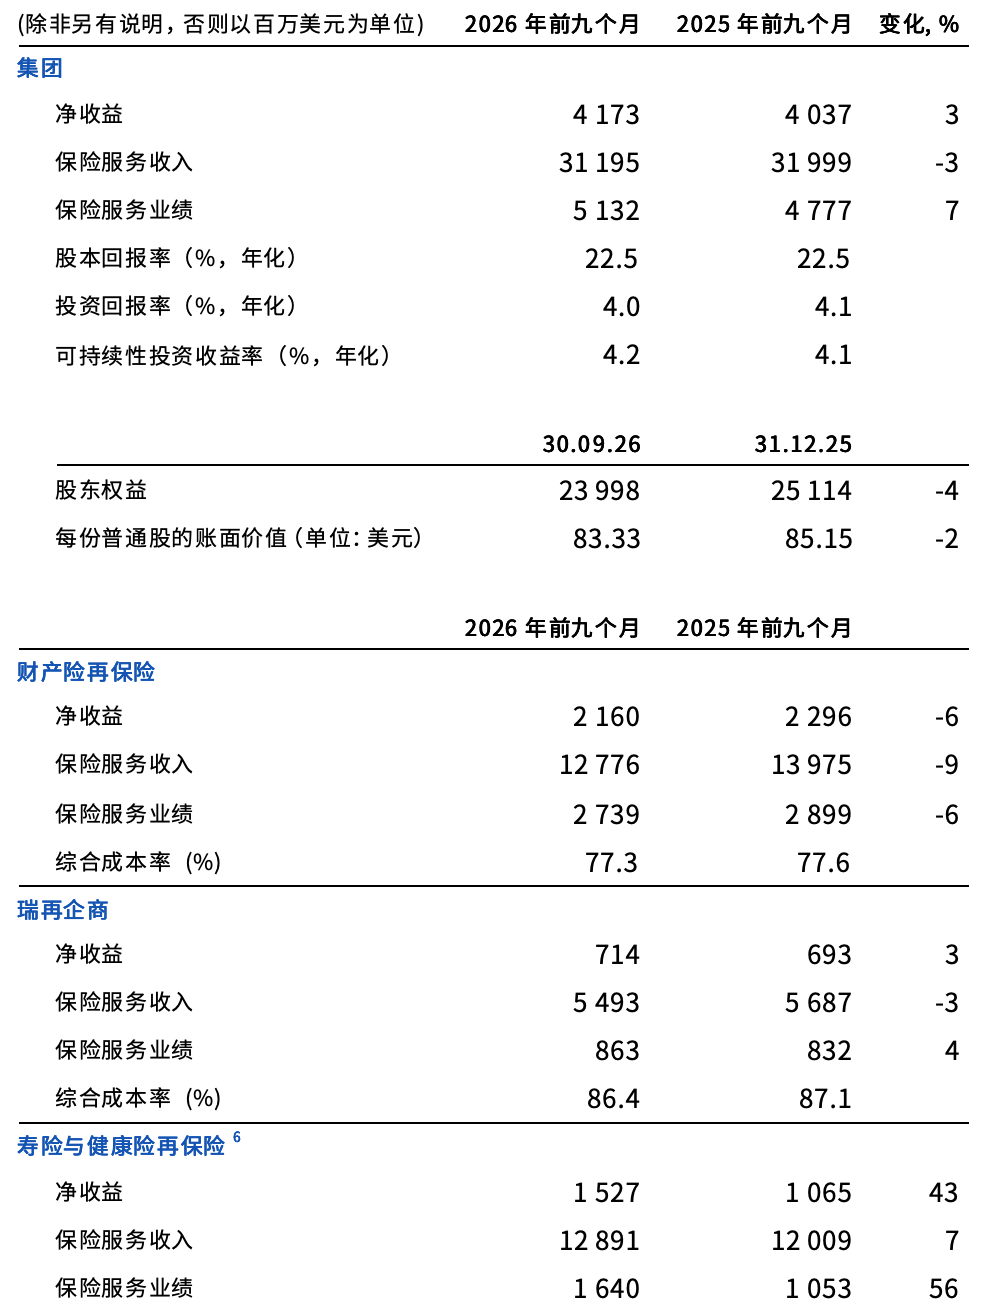
财产险再保险2026年前三季度净收益为22亿美元,得益于强劲的承保表现及稳健的投资回报。净收益较2025年同期下降6%,主要反映了市场竞争激烈的影响。2026年前三季度保险服务业绩为27亿美元,2025年同期为29亿美元。前三季度重大损失赔付总额为9.41亿美元,其中第三季度为6.24亿美元。财产险再保险2026年前三季度综合成本率为77.3%,去年同期为77.6%。该业务板块全年综合成本率目标为低于85%。2026年前三季度保险服务收入为128亿美元,2025年同期为140亿美元。保险服务收入下降主要受整体续转结果以及分出公司承保量下降影响。
瑞再企商2026年前三季度净收益为7.14亿美元,2025年同期为6.93亿美元。业绩表现反映了持续强劲的承保表现,并受益于重大自然灾害损失低于预期。2026年前三季度保险服务业绩为8.63亿美元,高于去年同期的8.32亿美元。瑞再企商2026年前三季度综合成本率为86.4%,去年同期为87.1%。该业务板块全年综合成本率目标为低于91%。
寿险与健康险再保险2026年前三季度净收益为15亿美元,去年同期为11亿美元。2026年前三季度保险服务业绩为16亿美元,2025年同期为11亿美元。业绩增长主要受益于有利的实际经验偏差,尤其是美国地区较为有利的寿险死亡率表现。2026年前三季度保险服务收入为129亿美元,去年同期为120亿美元。增长主要受有利的外汇变动及新增长寿业务的贡献带动。



- 行业巨头连续签下大单,全球数据中心光纤光缆需求同比激增
- 中东地缘风险持续,打开军工行业成长天花板
- 油价大幅上涨 机构关注集运+油运龙头企业盈利有保障(附概念股)
- 苹果首款折叠屏iPhone发布,三年创新周期提振供应链关注度
- 9月电子布价格环比再涨10%-20%,供需缺口支撑行业景气延续
- 水泥“涨价潮”席卷全国 行业供给有望持续优化(附概念股)
- 金刚石铜加速落地AI算力场景 先进热管理材料产业化拐点显现
- 一方面“将黄金撤回本土”、一方面“连续增持黄金”,央行需求支撑金价高位
- 动力煤价格持续上行 机构建议关注供给收缩与库存低位(附概念股)
- 8月全球黄金ETF吸金180亿美元 高盛预计2026年底金价将升至4900美元(附概念股)


