

险企“补血”缘何集体重债轻股?!发债525.10亿元、增资21.34亿元;永续债占比超七成,利率降至1.88%…


9月11日,北京金融监管局公布三则行政许可信息,长城人寿35亿元资本补充债券、北京人寿6亿元永续债获准发行,华泰人寿9.70亿元增资获批。其中,两笔债券批复尚未进入发行环节。
据《险企高参》统计,2026年1月1日至9月16日,保险公司在全国银行间债券市场发行19只资本补充类债券,合计525.10亿元,其中永续债10只、393.40亿元,占比74.92%;同期获批的股东增资为5笔、合计21.34亿元。
利率是今年发债最直观的变化。8月,人保寿险100亿元永续债的票面利率为1.88%,为年内最低;7月,新华保险100亿元永续债为1.90%;上半年险企发债的票面利率区间还在2.05%至2.98%。
另一边股东增资方面,年内5家公司获批、合计21.34亿元,华泰人寿9.70亿元规模最大;陆家嘴国泰人寿、大家财险等至少6家公司的方案仍在等待批复。
“增资补血”的同时,这些险企的业绩也在分化。19家公司上半年均为盈利,其中12家净利润同比增长、4家扭亏为盈、3家下降。长城人寿以1333.70%的增速居首,中信保诚人寿、招商信诺人寿、泰康养老分别同比增长124.17%、467.88%、332.83%;横琴人寿、汇丰人寿、同方全球人寿、中华联合人寿扭亏;净利润规模最大的是新华保险,归母净利润227.93亿元;中华联合财险同比下降63.87%,降幅最大。
保险业务收入增速最高的是汇丰人寿,达34.52%,规模居前的是新华保险和中邮人寿,均超过1200亿;6家收入下降,横琴人寿降幅最大,达到19.10%。偿付能力方面,长城人寿、中华联合人寿核心偿付能力充足率不足100%,中英人寿以168.89%居首、风险综合评级为AAA;综合偿付能力充足率最高的是众安在线,为287.70%,最低的长城人寿,为134.33%;风险综合评级较低的是民生人寿和横琴人寿,均为B。
发债19只、合计525.10亿元
永续债占比74.92%
据《险企高参》统计,今年以来,保险公司共发行19只资本补充类债券,合计525.10亿元,涉及16家公司,其中人身险公司15家,财险公司仅中华联合财险1家。永续债10只、393.40亿元,资本补充债9只、131.70亿元,永续债规模为资本补充债的2.99倍,占比74.92%。
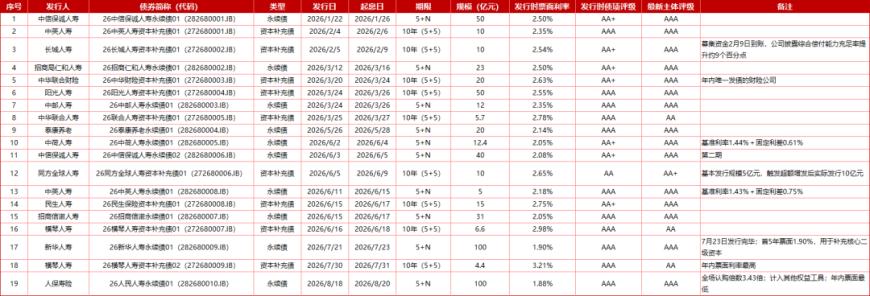
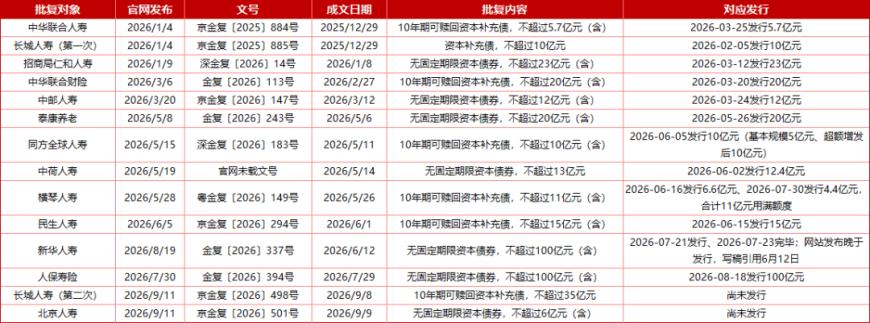
上半年发行16只、320.70亿元;7月以来又有3只、204.40亿元落地,新华保险、人保寿险各发行100亿元永续债,横琴人寿发行4.40亿元资本补充债。对照2025年同期,节奏明显放缓:按债券上市流通公告口径,今年上半年发行263.10亿元,较2025年同期的496亿元减少232.90亿元。
票面利率一路走低。8月18日发行、8月20日起息的人保寿险永续债票面利率1.88%;7月21日完成发行的新华保险永续债首5年票面利率1.90%;6月,中荷人寿、中信保诚人寿第二期永续债分别为2.05%、2.08%;3月,中华联合人寿资本补充债为2.78%。年内19只债券票面利率区间为1.88%至3.21%,最高的3.21%出自横琴人寿7月30日发行的第二期资本补充债,比新华保险永续债高出1.31个百分点。同一发行人同类债券的成本也在下降:泰康养老2025年2月发行的20亿元永续债票面利率为2.48%,今年5月新一期20亿元降至2.14%。
中小公司是发债主力,单笔规模多在50亿元以下。19只债券中,达到或超过50亿元的只有4笔,其余15笔均低于50亿元,占比78.95%。此外,横琴人寿6月16日、7月30日两度发行,合计11亿元,用满监管批复额度;同方全球人寿设置超额增发权,基本发行规模5亿元,触发后实际发行10亿元;阳光人寿50亿元资本补充债动用的是2023年的批复,未使用年内新批文。
5笔获批增加注册资本21.34亿元
增资仅是发债规模的零头
9月11日,北京金融监管局公布华泰人寿注册资本变更批复,该公司增资9.70亿元,由控股股东华泰保险集团全额认购,注册资本由43.13亿元变更为52.83亿元。这是年内第5家获批增资的保险公司。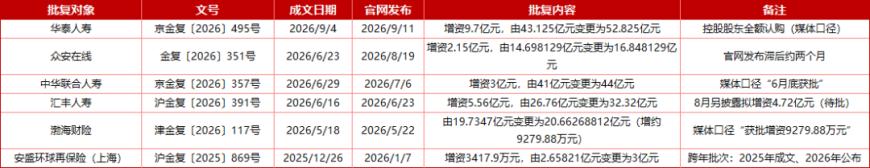
据《险企高参》统计,1月1日至9月16日,金融监管总局公布的保险公司增资批复共5笔、合计21.34亿元。除华泰人寿外,众安在线增资2.15亿元,批复8月19日公布;中华联合人寿增资3亿元,7月6日公布;汇丰人寿增资5.56亿元,6月23日公布;渤海财险增资9279.88万元,5月22日公布。另有安盛环球再保险(上海)增资3417.90万元,批复成文于2025年12月26日,今年1月7日公布。
增资与发债的规模差距悬殊。同期发债525.10亿元,增资获批21.34亿元,前者是后者的24.61倍。
等待批复的增资方案更多。陆家嘴国泰人寿拟增资20亿元,两家股东各出资10亿元,注册资本拟由30亿元增至50亿元;大家财险拟增资15亿元,注册资本拟由40亿元增至55亿元;海峡金桥财险拟增资10亿元,注册资本拟由15亿元增至25亿元;君龙人寿9月公告拟增资10亿元,注册资本拟由26亿元增至36亿元,为其第八轮增资;汇丰人寿8月再公告拟增资4.72亿元,若获批,注册资本将增至37.04亿元。光大永明人寿的增资计划两度推迟,最新披露的计划时点为2026年三季度,规模为18.75亿元及以上,尚未落地。上述方案均尚未获批。
总体来看,年内资本补充的工具重心偏向债券,尤其是永续债。发债525.10亿元、永续债占74.92%;增资获批21.34亿元,另有至少6家公司的方案等待批复。永续债计入核心二级资本,增资增厚核心一级资本。“偿二代”二期过渡期2025年末结束后,核心资本的约束更直接地体现在偿付能力指标上。
据《险企高参》统计,58家非上市人身险公司中,11家二季度末核心偿付能力充足率不足100%,监管红线为50%。尚未发行的长城人寿35亿元、北京人寿6亿元批复,加上等待批复的增资方案,年内“增资补血”的险企还会更多。



- 行业巨头连续签下大单,全球数据中心光纤光缆需求同比激增
- 中东地缘风险持续,打开军工行业成长天花板
- 油价大幅上涨 机构关注集运+油运龙头企业盈利有保障(附概念股)
- 苹果首款折叠屏iPhone发布,三年创新周期提振供应链关注度
- 9月电子布价格环比再涨10%-20%,供需缺口支撑行业景气延续
- 水泥“涨价潮”席卷全国 行业供给有望持续优化(附概念股)
- 金刚石铜加速落地AI算力场景 先进热管理材料产业化拐点显现
- 一方面“将黄金撤回本土”、一方面“连续增持黄金”,央行需求支撑金价高位
- 动力煤价格持续上行 机构建议关注供给收缩与库存低位(附概念股)
- 8月全球黄金ETF吸金180亿美元 高盛预计2026年底金价将升至4900美元(附概念股)


