

资本补充需求显著提升 险企半年“补血”565亿元
 分享到:


今年以来,险企资本补充需求显著提升。除发债、股东增资等常见方式外,还有险企采用未分配利润转增资本或将任意盈余公积金转增股份等“自我补血”方式来补充资本。据《中国银行保险报》记者统计,2022年上半年,险企计划“补血”总额已达565.1亿元,同比增长16.95%。
增资金额远高去年同期
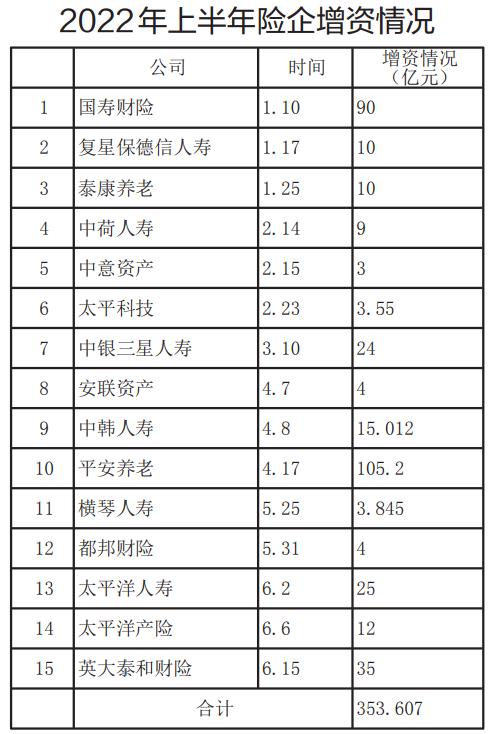
上半年,中国保险行业协会共披露15家保险机构变更注册资本,拟增资、扩股总额353.6亿元,远高于去年同期的183.2亿元。
“偿二代二期实施后,资本认定及核心资本认定标准更严格;同时,保险业务和投资业务的风险因子也都有所调高,导致险企偿付能力充足率普遍下降,目前险企对资本补充需求明显提升。”清华大学五道口金融学院中国保险与养老金研究中心相关负责人朱俊生表示。
国寿财险表示,“补血”主要是为了满足行业监管对资本充足率的要求以及公司的业务发展需求。
从披露增资的计划看,险企再现大手笔增资是增资额远超去年同期的重要原因。上半年,增资额较高的分别是:平安养老险计划增资105.2亿元,国寿财险计划增资90亿元,两者共计195.2亿元。去年同期,增资额较高的分别是中邮人寿和汉诺威再保险上海分公司,分别计划增资120.336亿元和16.2亿元,共计136.536亿元。
发债规模缩水
除增资扩股外,险企也在密集发债“补血”。
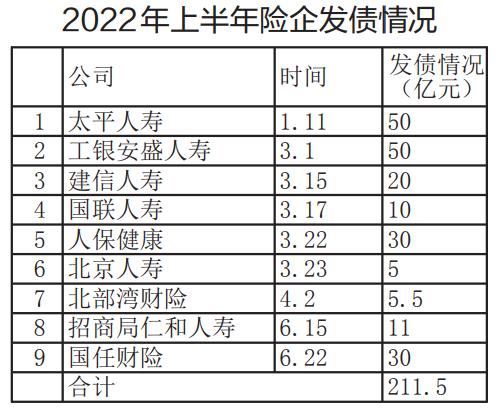
上半年,中国债券信息网共披露9家险企发行资本补充债,发债规模合计211.5亿元,低于去年同期的300亿元。其中,太平人寿和工银安盛人寿各发债50亿元;人保健康、国任财险各发债30亿元。除已发行完毕的债券,更多险企上半年发布了发债计划但还未“落地”,如中国人保拟发行180亿元资本补充债,新华保险拟发行200亿元资本补充债等。
“险企发行资本补充债的规模受净资产、企业信用评级等因素影响。因近年来债券市场收益率较低,险企可用的发债额度基本用完,导致今年资本补充债规模收缩。”龙湾湖智库首席经济学家陈辉分析,不过,寿险公司保单质押贷款ABS(资产证券化)发展较快。
记者发现,不同险企发行的资本补充债票面利率差异较大。例如,票面利率最高的达6.25%,其次为5.50%,最低的为3.45%。
同时,当前市场利率呈下行趋势,险企新发债券利率较此前也有所下降。建信人寿2021年发行60亿元债券,票面利率为4.3%;今年3月发行20亿元债券,票面利率为3.7%。招商局仁和人寿去年6月、11月各发债10亿元,票面利率分别为4.9%和4.8%;今年6月发债11亿元,票面利率降至4.3%。
“自我补血”成亮点
值得一提的是,上半年,除了发债、股东增资等常见方式外,还有险企采用未分配利润转增资本或将任意盈余公积金转增股份的方式补充资本。例如,英大泰和财险将未分配利润转增资本,增资35亿元,转增后的注册资本增至66亿元;太平洋产险则将任意盈余公积金转增股本,合计转增股份4.78亿股,金额约为12亿元。
北京工商大学经济学院副院长宁威表示,未分配利润转增资本、任意盈余公积金转增股份的增资方式,前提条件是需要有能够转为公积金的利润,如果险企判断未来将有持续利润产生,通常将公积金转增股份。“该方式无需考虑引入新股东产生的磨合问题,还可避免增资扩股可能发生的‘无人’认购或认购不足的资本市场层面的影响。”宁威表示。
未分配利润转增资本、任意盈余公积金转增股份的增资方式,在业内被认为是“自我造血”,是公司处在良性发展阶段的表现。陈辉表示,中国保险业过去20年年化ROE(净资产收益率)超10%,高于银行业、证券业,“自我造血”能力较强。
当前,保险业进入转型深水期,提升“自我造血”能力是险企长久发展的根本。陈辉分析,面向未来,中国保险业应切除“股权之争”“治理之伤”“财务之乱”等毒瘤,聚焦主业,鼓励借助周边的保险科技生态等进行内部改革,实现内部职能“减肥”,集中资源强化“业务之专”“服务之忧”“经营之稳”,实现健康发展。



- 行业巨头连续签下大单,全球数据中心光纤光缆需求同比激增
- 中东地缘风险持续,打开军工行业成长天花板
- 油价大幅上涨 机构关注集运+油运龙头企业盈利有保障(附概念股)
- 苹果首款折叠屏iPhone发布,三年创新周期提振供应链关注度
- 9月电子布价格环比再涨10%-20%,供需缺口支撑行业景气延续
- 水泥“涨价潮”席卷全国 行业供给有望持续优化(附概念股)
- 金刚石铜加速落地AI算力场景 先进热管理材料产业化拐点显现
- 一方面“将黄金撤回本土”、一方面“连续增持黄金”,央行需求支撑金价高位
- 动力煤价格持续上行 机构建议关注供给收缩与库存低位(附概念股)
- 8月全球黄金ETF吸金180亿美元 高盛预计2026年底金价将升至4900美元(附概念股)


